
El período enero-julio de 2026 registra una merma del 2,7% real en las ventas totales a nivel nacional. Es la séptima baja consecutiva a nivel interanual.
El consumo masivo continúa en retroceso, y las ventas a nivel nacional en supermercados durante el mes de julio de 2026 totalizaron $2,59 billones, registrando una caída real del 2,1% interanual, la séptima baja consecutiva en ese nivel comparativo. Además, cabe señalar que la evolución mensual desestacionalizada mostró también una caída, que llegó al -0,7% frente a junio pasado.
Estos datos surgen de acuerdo con la Encuesta de Supermercados del INDEC, y son parte del informe de la consultora Politikon Chaco, que enfatiza los datos de ventas en supermercados a nivel nacional.
Según el estudio, en el séptimo mes del año, los desempeños entre las jurisdicciones subnacionales fueron mayoritariamente negativos, en línea con lo observado en los meses previos. En la comparación interanual, solamente cinco distritos mostraron subas: Neuquén (+4,0%), La Pampa (+3,6%), Santiago del Estero (+2,5%), Río Negro (+1,6%) y CABA (+0,7%).
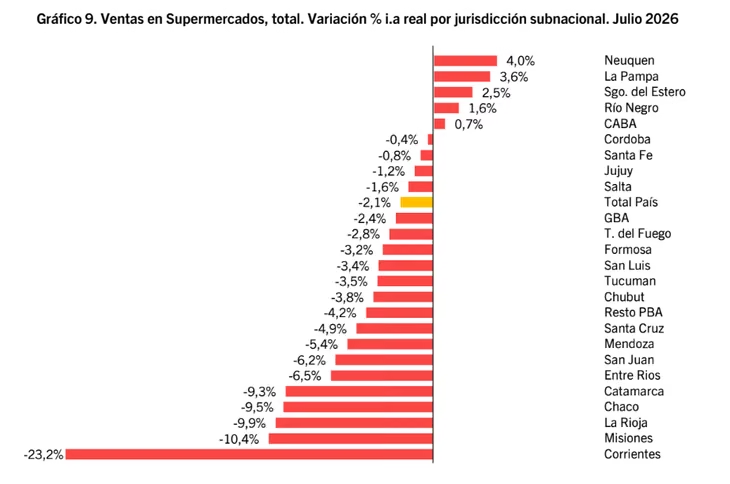
Entre los distritos con bajas, las más leves se observaron en Córdoba (-0,4%), Santa Fe (-0,8%), Jujuy (-1,2%) y Salta (-1,6%), únicos con retrocesos inferiores al nivel general nacional (-2,1%). Por el contrario, los descensos más bruscos del mes se registraron en La Rioja (-9,9%), Misiones (-10,4%) y Corrientes (-23,2%).
Ventas acumuladas del período enero-julio 2026 en las provincias
A nivel acumulado, las ventas totales nacionales exhiben una baja del 2,7% real contra igual período de 2025 y, en ese marco, se repite el escenario mayormente negativo para el conjunto de los distritos subnacionales.
En este tipo de comparación, apenas cuatro jurisdicciones cierran el período con alzas: Neuquén (+3,6%), La Pampa (+1,1%), Río Negro (+1,1%) y San Luis (+0,1%).
Por su parte, el resto de los distritos cerraron el período con descensos de distinta magnitud: los más leves se registraron en CABA (-0,2%), Córdoba (-0,7%) y Santa Fe (-0,8%), mientras que las caídas más profundas se observaron en Misiones (-10,4%) y Corrientes (-14,7%), únicas en hacerlo en terreno de doble dígito.
Desempeños de las ventas por rubros en julio
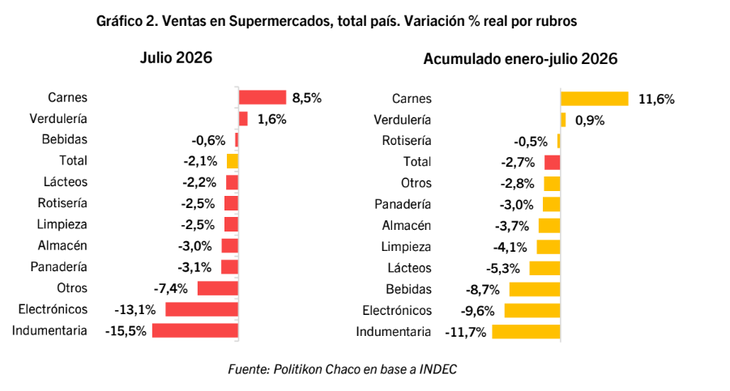
De los once rubros relevados por el INDEC, apenas dos lograron escapar del terreno negativo en la comparación interanual: Carnes, con un avance real del 8,5%, y Verduras y frutas, que subió un 1,6%. Sin embargo, al representar en conjunto apenas el 19% de la facturación global, su repunte resultó insuficiente para evitar la contracción del índice general.
Por el contrario, según el informe, los otros nueve rubros presentaron bajas interanuales en diferente magnitud: solo Bebidas (-0,6%) tuvo una baja inferior al resultado general, al tiempo que Electrónicos (-13,1%) e Indumentaria (-15,5%) mostraron las caídas más abruptas del mes. Entre todos los rubros en terreno negativo explicaron el 81% de la facturación de julio, llevando a la baja el saldo general del período.
La foto de los primeros siete meses del año ratifica el enfriamiento estructural del consumo. El total de ventas cayó un 2,7% interanual en términos reales, con solo dos rubros en terreno positivo —Carnes (+11,6%) y Verduras y frutas (+0,9%)—, mientras que nuevamente Electrónicos (-9,6%) e Indumentaria (-11,7%) registraron los descensos más pronunciados.
Evolución del volumen de operaciones y ticket promedio
La dinámica del ticket promedio muestra la estrategia de adaptación de los hogares ante el bolsillo ajustado. Según el estudio, en el séptimo mes del año, las operaciones registradas totalizaron 74,1 millones. Al cruzar esta cifra con el volumen de facturación total, se obtiene un ticket promedio por compra de $34.981.
En términos de variaciones, las operaciones crecieron un 8% interanual, mientras que la facturación descendió un 2,1% en términos reales. En este contexto, el ticket promedio mostró una baja real interanual del 9,3%. En conclusión, durante este mes las personas realizaron más operaciones de compra en los supermercados, pero cada transacción tuvo, en promedio, un menor valor.
El resultado neto es una facturación real que retrocede. La dinámica sugiere que los consumidores están comprando con más frecuencia pero en montos más chicos: más transacciones de menor valor real. Esto puede asociarse a un consumo más fraccionado y a la búsqueda constante de precios y promociones, en un contexto donde los ingresos de las familias todavía no terminan de recuperarse.
Evolución de los medios y canales de pago
Según el informe, el 96,9% de las ventas de julio se realizaron en canales físicos, mientras que solo el 3,1% se concretó mediante canales online, valores similares a los observados en igual mes de 2025 (96,8% y 3,2% respectivamente). En ese marco, las ventas de julio en canales de venta físicos disminuyeron un 2,0% real interanual, y en los canales online lo hicieron en un -2,6% real interanual, dando así el resultado global de -2,1% para el mes bajo análisis.
De esta manera, la distribución de las ventas según el canal utilizado se mantuvo sin cambios relevantes en julio frente a los años anteriores, reafirmando la estabilidad en los hábitos de compra de los consumidores.
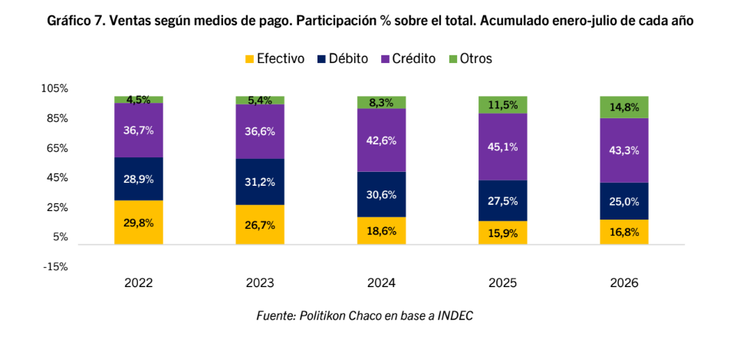
En relación con los medios de pago, en julio el 41,9% de las ventas se abonaron con tarjeta de crédito, disminuyendo un 6,2% en términos reales contra julio de 2025; el 25,9% se pagó con tarjeta de débito (-11,1% real interanual), el 16,6% con efectivo (creciendo un 3,5%) y el 15,6% con otros medios de pago (billeteras virtuales, códigos QR, etc.), exhibiendo en este último caso un incremento del 27,5% y mostrando la mejor dinámica relativa del mes.
En el acumulado enero-julio de 2026, la tarjeta de crédito se mantuvo como el medio de pago líder al explicar el 43,3% de las ventas en supermercados. Pese a mantener el primer lugar, registró un retroceso real interanual del 6,4% en los primeros siete meses del año.